Temporal derrubou uma árvore sobre o carro: seguro cobre? Veja quem pode pagar
Cobertura depende do tipo de seguro contratado; em algumas situações, município ou proprietário do terreno também podem ser responsabilizados pelos prejuízos.
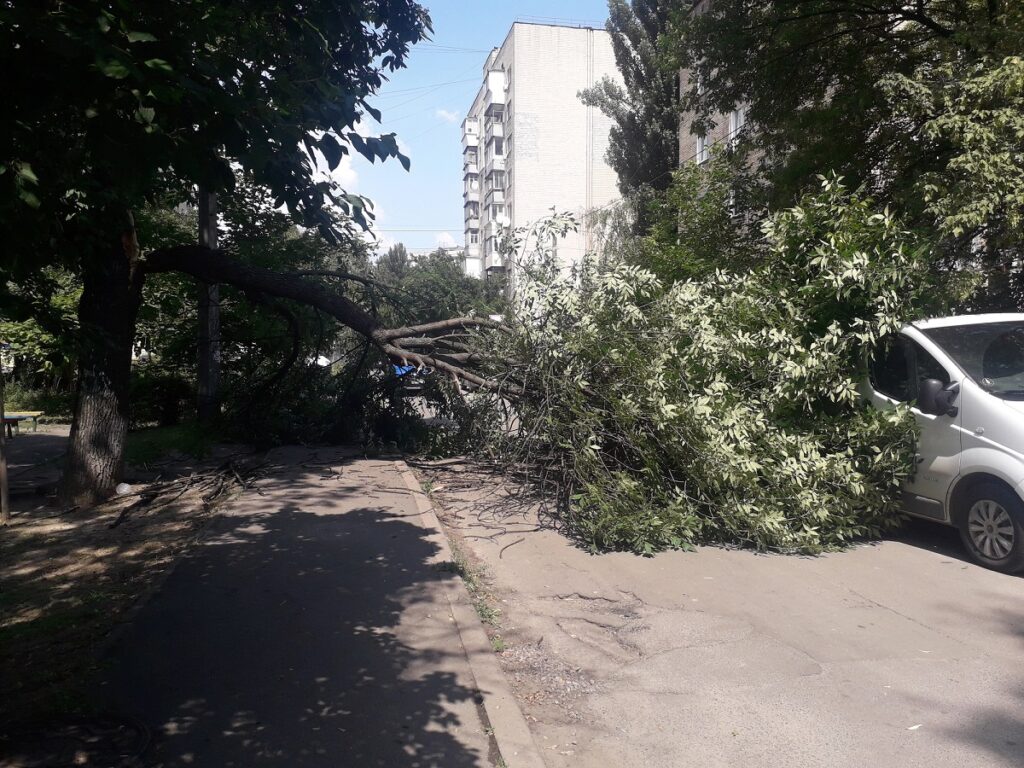
Os temporais que atingiram diferentes regiões do país nos últimos dias deixaram um rastro de árvores e galhos caídos, veículos danificados, vias bloqueadas e interrupções no fornecimento de energia. Em Curitiba, rajadas superiores a 72 km/h provocaram centenas de solicitações relacionadas a quedas de árvores e galhos. Já em Santa Bárbara d’Oeste, no interior paulista, uma árvore caiu sobre um carro durante a tempestade registrada no sábado (7).
Quando uma situação como essa acontece, uma das primeiras dúvidas do proprietário é: quem paga o prejuízo? A resposta depende da cobertura contratada, do local onde estava a árvore e, principalmente, da possibilidade de comprovar que houve negligência de alguém responsável por sua conservação.
O seguro cobre a queda de árvore sobre o veículo?
Pode cobrir, mas não em todos os contratos. Segundo a Superintendência de Seguros Privados (Susep), o seguro de automóvel pode incluir danos causados pela natureza e queda de objetos sobre o veículo. Entretanto, as garantias variam conforme o produto e as condições estabelecidas na apólice.
Em geral, a proteção costuma estar presente nos seguros mais amplos, muitas vezes chamados de cobertura compreensiva. Mesmo assim, o proprietário deve verificar se a apólice inclui expressamente eventos como:
- queda de árvores, galhos, postes ou outros objetos;
- vendaval e tempestade;
- granizo;
- alagamento ou submersão;
- danos à carroceria e aos vidros.
Já um seguro contratado apenas contra roubo e furto, por exemplo, normalmente não indeniza estragos provocados por temporais. Também não se deve presumir que toda cobertura compreensiva seja idêntica: limites, exclusões e serviços adicionais podem mudar de uma seguradora para outra.
É preciso pagar franquia?
Se o veículo sofrer danos parciais e o conserto estiver coberto, geralmente haverá cobrança da franquia estipulada no contrato. Nesse caso, o segurado paga esse valor e a seguradora assume a parte restante, conforme as regras da apólice.
Se o custo do reparo for inferior ou próximo ao valor da franquia, pode não compensar acionar o seguro.
Caso os danos sejam tão graves que caracterizem indenização integral, aplicam-se as condições previstas no contrato para essa situação. A Susep explica que, nos planos com valor de mercado referenciado, a indenização considera a tabela indicada na apólice e o fator de ajuste contratado.
A prefeitura pode ser obrigada a pagar?
Não automaticamente. O simples fato de uma árvore localizada em área pública cair sobre um carro não significa que o município será necessariamente condenado a indenizar o proprietário.
Para buscar a reparação, normalmente será necessário demonstrar a relação entre o dano e uma possível omissão do poder público. Isso pode ocorrer, por exemplo, quando havia sinais evidentes de comprometimento da árvore, pedidos anteriores de poda ou remoção, laudos apontando risco ou falta de manutenção adequada.
Há decisões judiciais reconhecendo a responsabilidade municipal quando fica comprovado que a árvore exigia atenção e que o dano poderia ter sido evitado. Em um caso julgado pelo Tribunal de Justiça de São Paulo, o município foi condenado a indenizar a proprietária de um automóvel após não conseguir afastar a relação entre a falta de cuidado com a árvore e o prejuízo.
Por outro lado, se a árvore estava aparentemente saudável e caiu exclusivamente por causa de um evento climático excepcional e imprevisível, a administração pública poderá alegar caso fortuito ou força maior. A análise depende das provas e das circunstâncias de cada ocorrência.
Algumas prefeituras possuem procedimento administrativo próprio para pedidos de ressarcimento. São José dos Campos, por exemplo, mantém um serviço destinado à análise de danos provocados pela queda de árvores situadas em áreas públicas, com avaliação das condições da árvore, das imagens apresentadas e dos dados climáticos do dia.
E se a árvore estiver dentro de um imóvel particular?
Nesse caso, o proprietário do terreno, condomínio ou estabelecimento poderá ser responsabilizado se for comprovado que conhecia — ou deveria conhecer — o risco e deixou de realizar a manutenção necessária.
Uma árvore inclinada, com raízes expostas, tronco comprometido, partes apodrecidas ou galhos perigosamente projetados sobre a via pode indicar a necessidade de avaliação. Se houver negligência comprovada e relação direta com o dano, o responsável pelo imóvel poderá ter de arcar com o prejuízo.
Isso também não acontece de forma automática. Uma árvore saudável pode cair devido à intensidade excepcional dos ventos, sem que tenha existido falha de conservação. Por isso, registros anteriores, avaliações técnicas e imagens do local são importantes.
O que fazer logo após a queda?
Antes de pensar no conserto, é necessário verificar se o local oferece risco. Se houver fios caídos, postes danificados ou galhos encostados na rede elétrica, ninguém deve tocar na árvore, no cabo ou no veículo.
O Corpo de Bombeiros orienta que ocorrências com árvores sobre carros, imóveis ou pessoas, especialmente quando houver risco à população, sejam comunicadas pelo número 193. A Defesa Civil pode ser acionada pelo 199, enquanto situações envolvendo a rede elétrica também devem ser informadas à distribuidora de energia da região.
Depois de garantir a segurança, o proprietário deve:
- Fotografar e filmar o veículo, a árvore e o entorno, sem entrar em área perigosa.
- Registrar o endereço, o horário e as condições meteorológicas.
- Anotar os protocolos dos órgãos acionados.
- Identificar testemunhas e verificar a existência de câmeras próximas.
- Guardar alertas meteorológicos e eventuais solicitações anteriores de poda.
- Comunicar imediatamente a seguradora, antes de autorizar o conserto ou a remoção do veículo.
- Solicitar orçamento, laudos e recibos de todas as despesas.
- Verificar com a prefeitura se existe procedimento administrativo para pedir ressarcimento.
A Susep orienta que o segurado faça o aviso do sinistro e apresente os documentos previstos nas condições gerais do contrato. Também é importante solicitar um protocolo que comprove a data da comunicação e da entrega da documentação.
Sem seguro, o dono do carro fica com o prejuízo?
Se não houver seguro e não for possível comprovar a responsabilidade da prefeitura, do condomínio, de uma empresa ou do proprietário de um imóvel, o próprio dono do veículo poderá ter de assumir os custos.
Quando existirem indícios de negligência de terceiros, é possível apresentar um pedido administrativo de ressarcimento ou buscar orientação jurídica. Fotografias, protocolos, laudos técnicos e registros anteriores sobre o risco da árvore podem ser decisivos.
O mais importante é não remover os vestígios nem iniciar o reparo antes de reunir as provas necessárias — salvo quando isso for indispensável para preservar a segurança.